IR動画は、決算や経営の方針を、株主や投資家に向けて説明する動画です。 決算説明会の録画、決算説明資料に音声を付けた動画、社長のメッセージ、株主総会の事業報告などがあります。
この記事では、IR動画の種類ともとになる資料、作り方の流れ、手元の決算説明資料から動画を作る手順を説明します。 開示のルールは、2026年10月15日に法令と東京証券取引所(東証)の資料で確かめた範囲で書いています。
IR動画とは:決算や経営の方針を、株主と投資家に説明する動画
IRは「Investor Relations」の略で、株主や投資家に向けた広報活動を指します。 IR動画は、その活動で使う動画です。 主な視聴者は、機関投資家や証券アナリスト、個人投資家、株主です。 会社のIRサイトやYouTubeの公式チャンネルで公開したり、説明会の会場で上映したりします。
東証は上場会社に、決算発表のときに、決算短信などの開示にとどまらない積極的な情報開示を要請しています。 その取り組みの例として、決算説明会の様子を記録した動画や音声を、自社のウェブサイトなどで提供することが挙げられています(東証「会社情報適時開示ガイドブック」2026年7月版)。 説明会に来られなかった投資家にも同じ説明を届ける手段として、動画が使われています。
IR動画は、開示した資料を説明するためのものです。 決算の数字は、決算短信などの資料で、東証の適時開示の仕組み(TDnet)を通じて公表します。 動画では、その資料と同じ数字を使って説明します。
会社紹介動画とは、目的が違います。 会社紹介動画は、取引先や求職者を含む幅広い相手に、会社を知ってもらうための動画です。 IR動画は、投資の判断に使われる業績や計画を説明します。 会社紹介動画の作り方は、会社紹介動画の作り方と事例で説明しています。
IR動画の種類と、もとになる資料
IR動画は、何を説明するかで種類が分かれます。 種類が決まると、もとになる資料と、公開する時期も決まります。
| 種類 | 主に見る人 | もとになる資料 | 公開する時期 |
|---|---|---|---|
| 決算説明動画 | 機関投資家、アナリスト、個人投資家 | 決算短信、決算説明資料 | 決算を開示した後。四半期や通期ごと |
| 中期経営計画の説明動画 | 機関投資家、アナリスト、個人投資家 | 中期経営計画の資料 | 計画を公表した後 |
| 個人投資家向けの会社説明動画 | 個人投資家 | 個人投資家向け説明会の資料 | 説明会に合わせて |
| 社長メッセージ | 株主、投資家 | 経営方針、統合報告書、株主通信 | 方針を伝えるとき |
| 株主総会の事業報告動画・配信 | 株主 | 招集通知、事業報告 | 総会の当日と、その後 |
| 事業や工場の紹介動画 | 個人投資家、株主 | 事業の説明資料 | 随時 |
決算説明動画は、決算のたびに新しく作ります。 構成は毎回ほとんど同じで、変わるのは数字と説明です。 一度、型を決めておくと、次の期は資料を差し替えるだけで作れます。
公開されているIR動画の形と長さ
上場会社が公式のYouTubeチャンネルで公開しているIR動画を、2026年10月15日に3本確認しました。
- 地主「2026年12月期 第2四半期決算説明動画」(2026年8月公開、6分32秒):決算説明会の資料を画面の右に大きく映し、左に代表取締役社長の映像と、決算説明資料にアクセスできるQRコードを置いています。損益計算書、貸借対照表、通期の業績予想に対する進捗、事業の説明の順です。
- 大成建設「第166回定時株主総会 事業報告動画」(2026年6月公開、14分44秒):画面はスライドと工事の写真だけで、話す人は映りません。経営成績と前期比、次期の連結業績予想、主な受注工事と完成工事、連結貸借対照表、中期経営計画の進捗を順に見せます。
- 明治電機工業「個人投資家向け 会社説明動画(2026年8月)」(2026年9月公開、23分23秒):個人投資家向けのIRイベントで開いた会社説明会の録画です。スライドを左に大きく、右に代表取締役社長を映しています。沿革、ビジネスモデル、主なお客様、事業、中期経営計画、業績の推移、株主還元の順です。
3本とも、画面の中心は説明資料のスライドです。 話す人を映すかどうかは動画によって違いますが、資料の順番に沿って説明する点は共通しています。 説明資料ができていれば、IR動画の画面の大部分はそろっています。
IR動画の作り方:6つの手順
制作会社に頼む場合も、社内で作る場合も、進め方は同じです。 IR動画では、映像の見せ方より先に、数字を開示資料と合わせることと、公開する時期を決めておくことが大切です。
1. 目的と見る人を決める
誰に、何を分かってもらう動画かを、一文で決めます。 アナリスト向けの決算説明なら、数字の増減とその理由を正確に伝えることが目的です。 個人投資家向けなら、事業の中身と強みを、専門用語に頼らずに伝えることが目的になります。 見る人が決まると、長さと言葉の選び方も決まります。
2. もとにする資料を決める
動画で話す内容は、公表済みの資料か、動画と同時に公表する資料の範囲にとどめます。 決算説明動画なら決算短信と決算説明資料、中期経営計画の説明動画なら計画の資料です。 資料にない数字や見通しは、動画だけで話さないようにします。 理由は、後述の「IR動画で守る開示のルール」で説明します。
3. 構成と台本を作る
構成は、もとにする資料の順番に合わせます。 決算説明なら、業績のまとめ、事業ごとの数字、増減の理由、業績予想、株主還元の順に並べると、資料と見比べやすくなります。 台本には資料の数字をそのまま使い、耳で聞いて分かる言葉で書きます。 構成の考え方は動画構成の考え方と作り方も参考にしてください。
4. 作り方を選ぶ
IR動画の作り方は、大きく3つあります。
| 作り方 | 向いている動画 | 用意するもの | 手間がかかるところ |
|---|---|---|---|
| 説明会を撮影・録画する | 決算説明会、個人投資家向け説明会 | 説明会の資料、撮影や配信の機材 | 当日の撮影と、録画した後の編集 |
| 資料に音声を付けて動画にする | 決算説明動画、株主総会の事業報告動画 | 説明資料、読み上げる原稿 | 原稿の作成と、数字の照合 |
| 撮影やアニメーションで作り込む | 社長メッセージ、事業や工場の紹介動画 | 企画、撮影する場所と出演者 | 企画と撮影、長い制作期間 |
決算説明動画のように、資料が先にあって決算のたびに新しく作る動画には、資料に音声を付ける作り方が向いています。 説明会を開く場合は、その録画を公開する方法もあります。 社長の人柄や工場の様子を伝えたい動画は、撮影して作ります。
制作会社に頼む場合は、使う資料、開示の予定日、動画を公開できる時刻を最初に伝えます。 公表前の決算資料を渡すことになるので、情報の扱いも取り決めておきます。 外注の費用の見方は、動画制作の費用相場で説明しています。
5. 公開する前に確かめる
完成した動画を、もとにした資料と並べて確かめます。
- 数字と単位が資料と一致しているか(億円と百万円、前期比と前年同期比の取り違えがないか)
- 業績予想を話す場面に、将来の見通しについての注意書きがあるか
- 資料にない情報を話していないか
- 社内の関係部署(IR、経理、法務など)の確認が終わっているか
6. 公開して案内する
動画は、決算短信などをTDnetで開示した後に公開します。 IRサイトの決算資料の一覧に動画を並べておくと、資料と動画を一緒に見てもらえます。 決算短信の1ページ目(サマリー)には、決算説明会を開くかどうかを書く欄があり、説明会の動画などの入手方法も必要に応じて書くよう東証のガイドブックで案内されています。
決算説明資料からIR動画を作る手順
決算説明資料ができていれば、資料に音声を付けて決算説明動画を作れます。 ここでは、NoLangの「資料から作成」で作る流れを説明します。
1. 資料のノートに、読み上げる原稿を書く
PowerPointの各スライドの「ノート」に、そのスライドで話す原稿を書きます。 説明会で話す原稿がすでにあれば、スライドごとに分けて入れます。
決算説明資料では「△」などの記号や「百万円」などの単位で書いた数字も、原稿では読み上げたときにそのまま伝わる言い方にします。
| 資料の表記 | 原稿での書き方 |
|---|---|
| 売上高 12,345百万円 | 売上高は123億4,500万円 |
| 営業利益 △250百万円 | 営業利益は2億5,000万円の赤字 |
| 前期比 +8.2% | 前の期と比べて8.2%の増加 |
| 2Q累計 | 第2四半期までの累計 |
原稿を書いたら、ノートを含むPPTX形式のまま保存します。 ノートの書き方と、生成した後の確かめ方は、パワーポイントを動画にする方法でも説明しています。
2. 「資料から作成」で資料をアップロードする
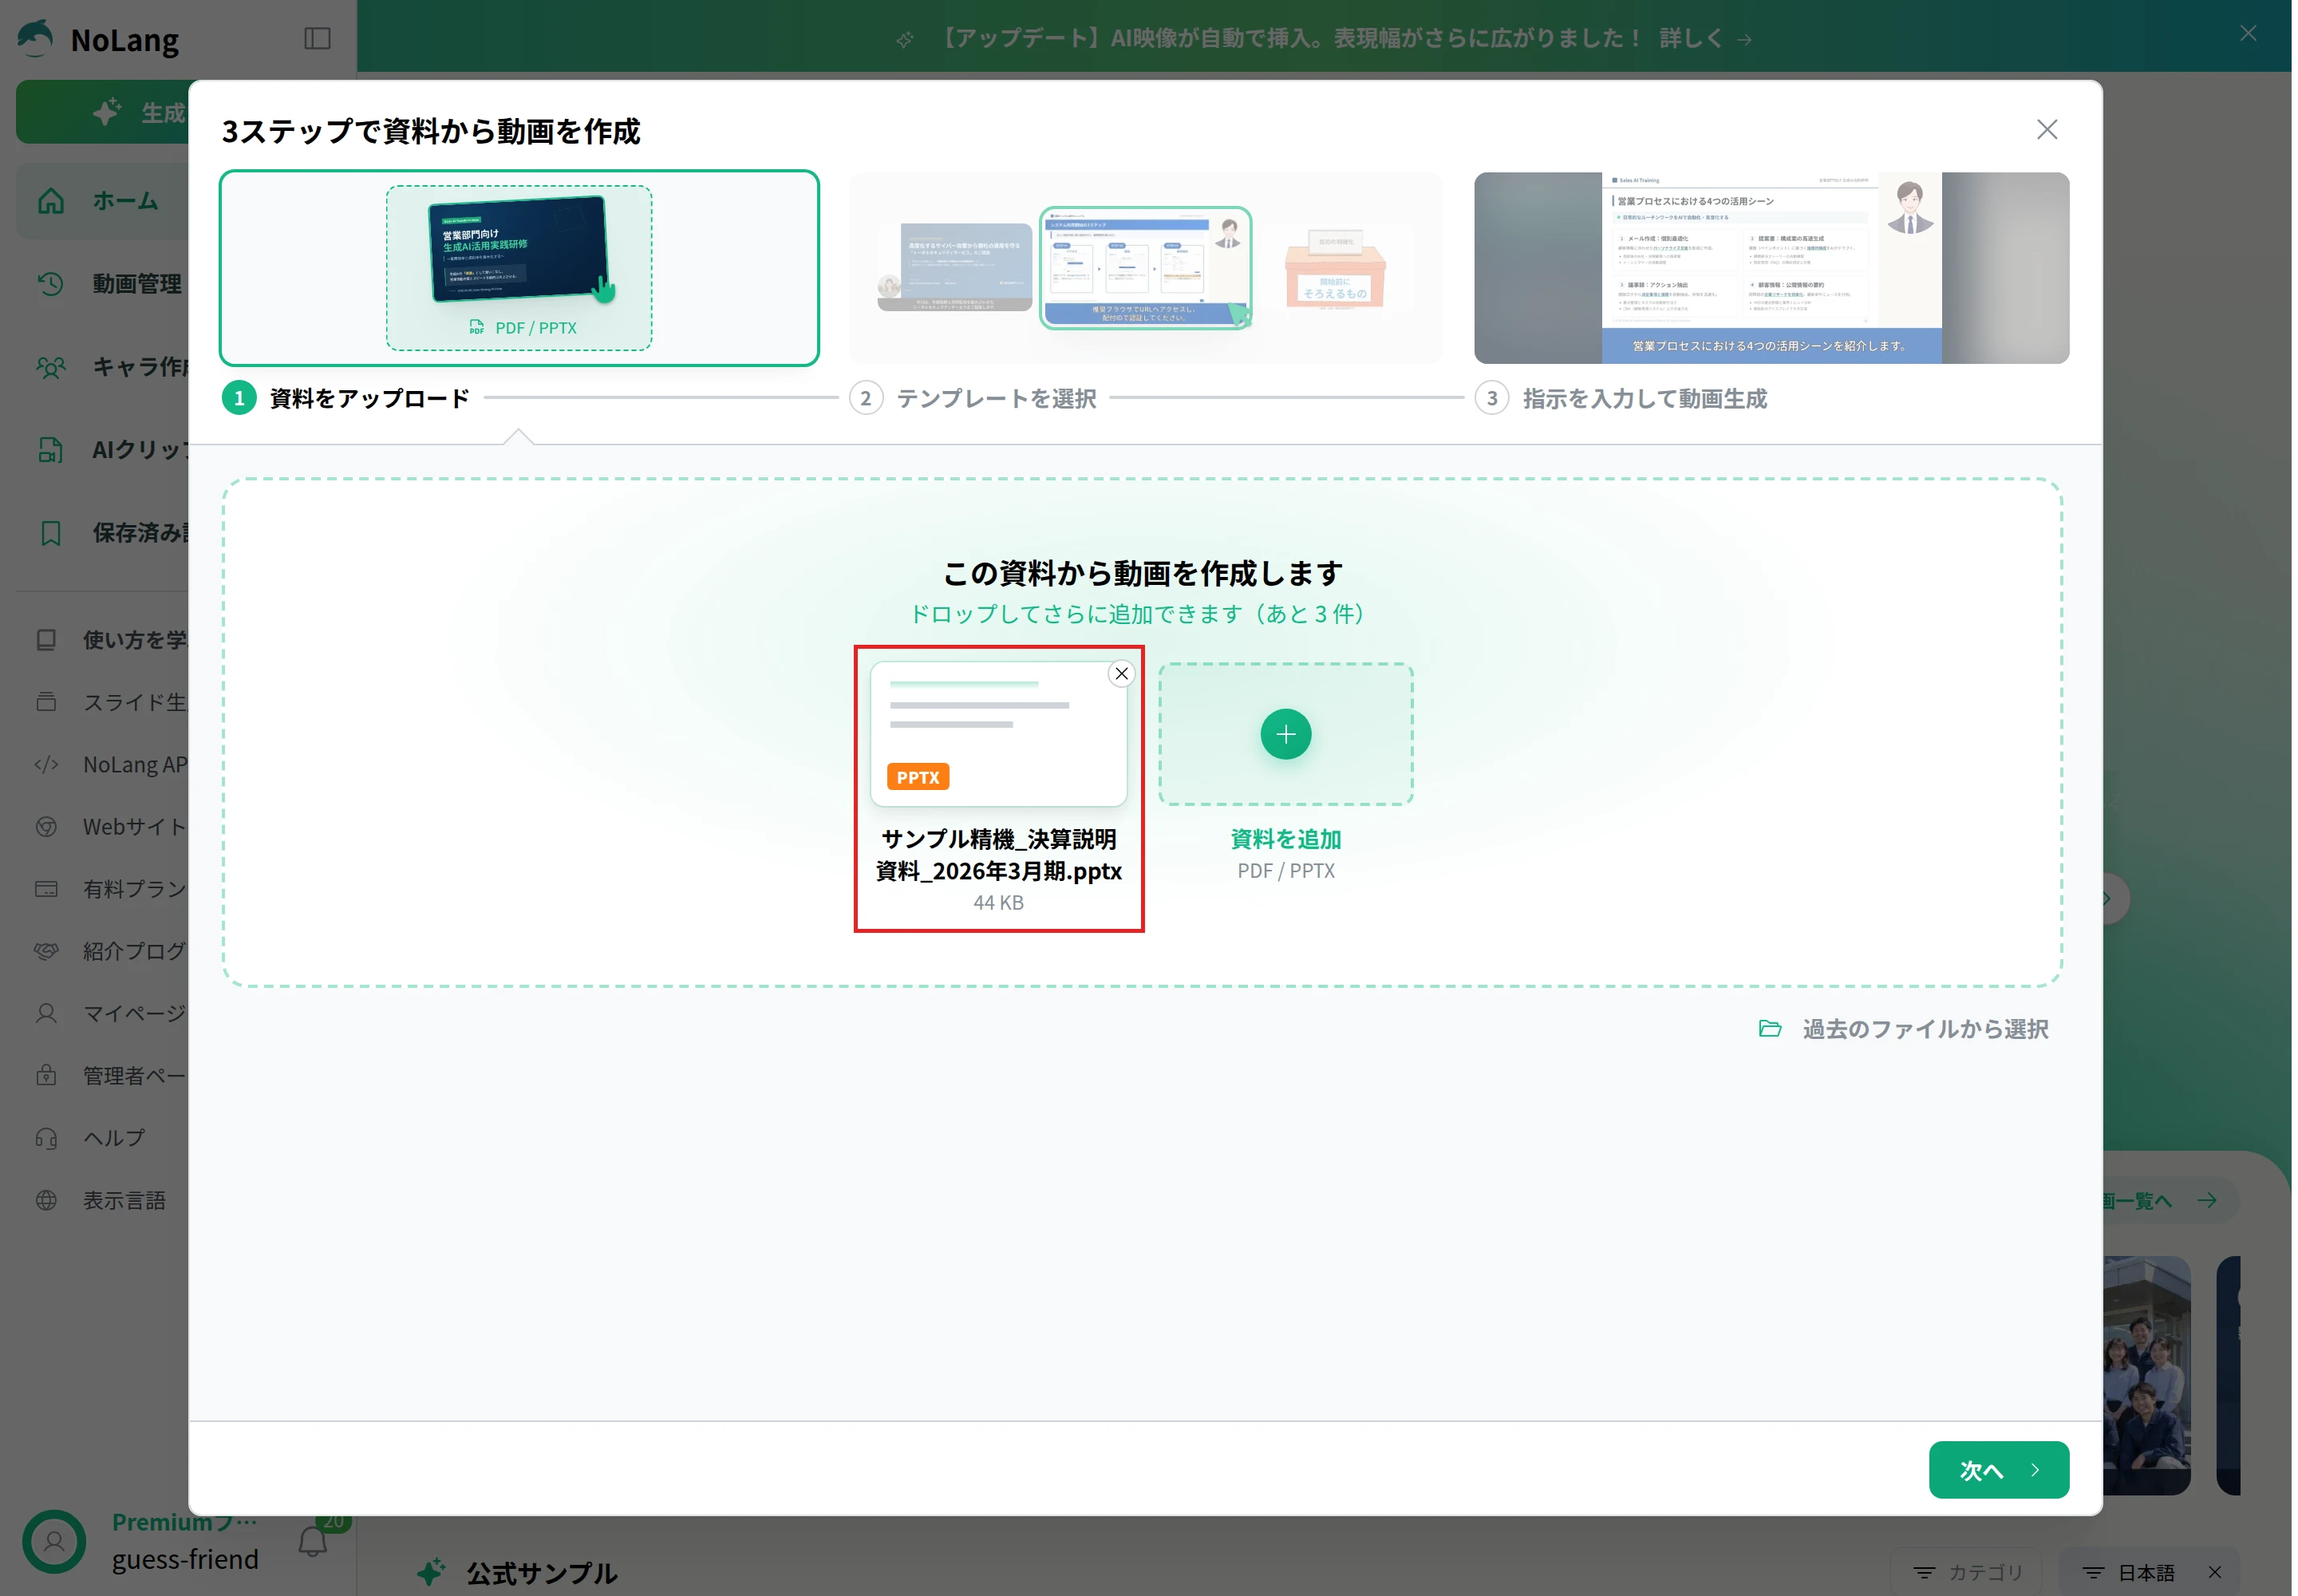
NoLangのホームにある「資料から作成」を押すと、「3ステップで資料から動画を作成」の画面が開きます。 ステップは「資料をアップロード」「テンプレートを選択」「指示を入力して動画生成」の3つです。 最初の「資料をアップロード」で、ノートを書いた決算説明資料のPPTXを追加します。 PDFも追加できます。
3. テンプレートと作り方を選ぶ
「テンプレートを選択」では、動画の見た目の型を選びます。 決めていなければ、一覧の先頭の「おまかせ」を押します。 AIが内容に合わせてテンプレートを選びます。
「指示を入力して動画生成」では、「作り方」を4つから選びます。 選んだ作り方に合わせて、入力欄に指示の文が入ります。
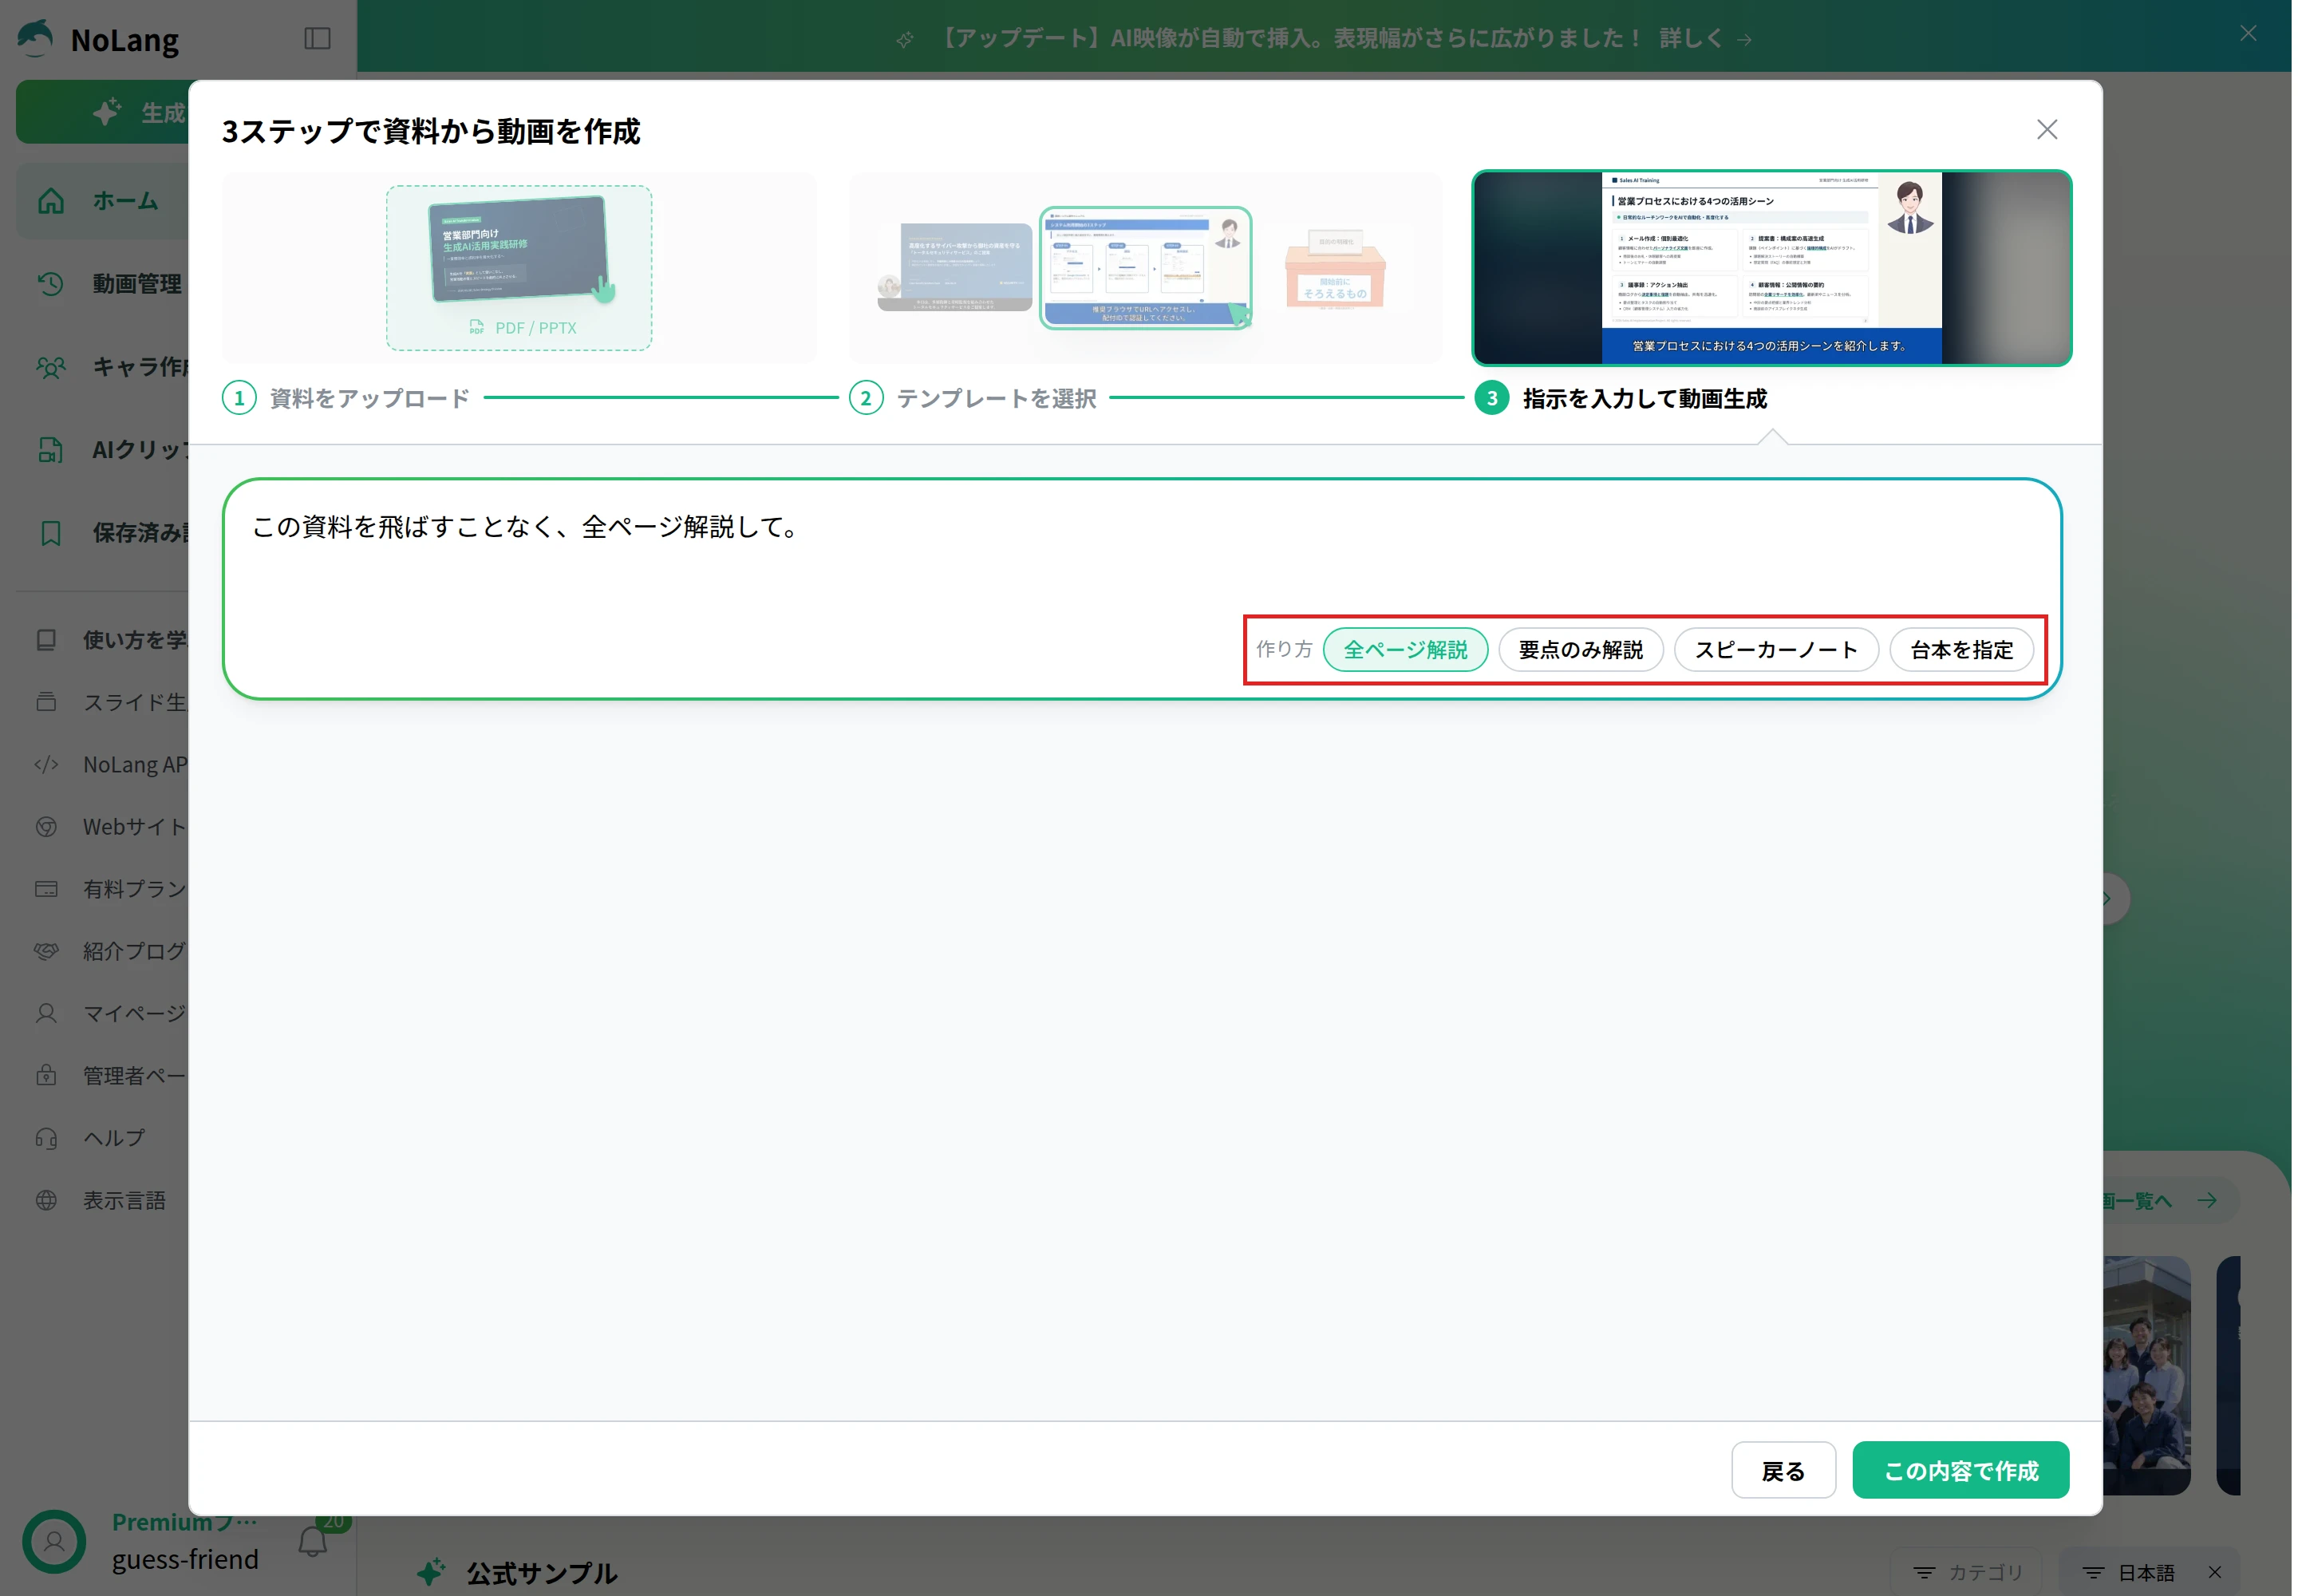
決算説明では、4つの作り方を次のように使い分けます。
| 作り方 | 画面の説明 | 決算説明で使う場面 |
|---|---|---|
| 全ページ解説 | 資料を飛ばさず全ページ解説 | 資料の全ページを順に説明する |
| 要点のみ解説 | 重要ページをピックアップ | 業績のまとめだけを短く伝える |
| スピーカーノート | ノートをそのまま読み上げ | 社内で確認した原稿のとおりに話す |
| 台本を指定 | ページごとの読み上げ台本を指定 | ページごとの原稿を、資料とは別に入力する |
開示した内容を説明する動画では、確認済みの原稿をそのまま読み上げる「スピーカーノート」が扱いやすい方法です。 「スピーカーノート」は、ノートを含むPPTXが対象です(PDFにはノートが含まれません)。 指示を確かめて「この内容で作成」を押すと、ナレーション付きの動画が作られます。
4. 完成した動画を資料と照合する
生成した動画を、資料と並べて通して確認します。 数字と単位、グラフのページ、注意書きのページが資料のとおりかを確かめます。 会社名や事業の名前の読み方が違うときは、原稿の表記を直してから作り直します。
作例:架空の会社の決算説明資料から作った決算説明動画
架空の会社「サンプル精機株式会社」の2026年3月期の決算説明資料(8枚、ノート付きのPPTX)から、NoLangで作った決算説明動画です。 社名と数値はすべて架空です。
個人投資家向けの決算説明動画
添付した決算説明資料をもとに、個人投資家向けの決算説明動画を作ってください。
資料の各ページは、動画の中で次のように使われています。
| 資料のページ | 動画での見せ方 |
|---|---|
| 表紙・決算のポイント | 売上高・営業利益・配当の前期比を1つずつ示し、「増収・増益・増配」とまとめてから、社名と決算期を出す |
| 業績ハイライト | 売上高と営業利益を、大きな数字と前期との比較の棒で示し、4つの利益の表を1行ずつ出す |
| セグメント別の業績 | 3つの事業を1つずつ、売上高、営業利益の順に示し、全社費用を引いた合計が105億円になることを式で示す |
| 営業利益の増減要因 | 前期の92億円から、利益を増やした要因と減らした要因の棒を1本ずつ積み、105億円になるまでを示す |
| 2027年3月期の業績予想 | 実績と予想の数字を矢印でつないで示し、前提の為替レートを添える |
| 株主還元(配当) | 配当の方針を示してから、年間配当46円の内訳と配当性向、来期の予想50円を棒で示す |
| 将来の見通しに関する注意事項 | 要点を3つにまとめた後、注意事項を画面に出して締める |
この作例のナレーションは、ノートを短く言い換えた原稿で、数字は資料のとおりです。 社内で確認したノートの文章のとおりに話すときは、手順3で「スピーカーノート」を選びます。
IR動画で守る開示のルール
IR動画は、投資の判断に使われる情報を扱います。 ここでは、動画を作るときに関わるルールを、2026年10月15日に法令と東証の資料で確かめた範囲で説明します。 自社の個別の判断は、社内の法務や顧問の専門家に確認してください。
公表していない重要な情報を、動画や説明会で先に話さない
金融商品取引法の「フェア・ディスクロージャー・ルール」(第27条の36)は、上場会社などが、その業務に関して、公表していない重要な情報を証券会社や投資家などに伝えるときは、同時に公表するよう定めています。 伝える相手には、株主や機関投資家、投資家向けの説明会の出席者も含まれます。 意図せずに伝えてしまった場合も、知った後に速やかに公表しなければなりません。
金融庁のガイドラインでは、既に公表した情報の詳しい内訳や補足説明は、一般にはそれ自体ではこのルールの対象にならないという考え方が示されています。 一方で、中期経営計画で公表する予定の利益の計画を、公表の直前に伝える場合は、重要な情報を伝えたことになる可能性があるとしています。
動画で話す内容は、公表済みの資料の説明にとどめます。 新しい計画や数字は、資料で公表してから、動画で説明します。
決算はTDnetで開示してから、動画を公開する
東証の上場会社は、決算などの会社情報をTDnetで開示します。 東証のガイドブックは、記者会見や自社のウェブサイトなど、TDnet以外の方法での情報開示は、TDnetでの開示を確かめてから行うよう求めています。 TDnetより前にほかの方法で出すと、その情報を知った人の取引が内部者取引に当たるおそれがあるためです。
IR動画も、決算短信などをTDnetで開示した後に公開します。 公開の予約をするときは、予約の時刻が開示の時刻より後になっているかを確かめます。 決算説明会の資料も、「適時開示情報」としてTDnetで開示するよう東証が案内しています。
業績予想を話す動画には、注意書きを入れる
東証は上場会社に、決算短信などで業績予想を開示するときは、将来の見通しを利用するうえでの注意書きを付けるよう要請しています。 ガイドブックの記載例は、「本資料に記載されている業績見通し等の将来に関する記述は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、その達成を当社として約束する趣旨のものではありません。」で始まります。 業績予想を話す動画でも、資料の注意書きのページを入れておくと、資料と同じ前提で見てもらえます。
数字は開示資料と一致させ、訂正したら動画も直す
動画の数字は、開示資料の数字と一致させます。 開示資料を訂正したときは、動画も訂正後の数字に直すか、差し替えるまで公開を止めます。
確かめた資料(2026年10月15日):
- 金融商品取引法(e-Gov法令検索)の第27条の36
- 金融庁「金融商品取引法第27条の36の規定に関する留意事項について(フェア・ディスクロージャー・ルールガイドライン)」
- 日本取引所グループ「会社情報適時開示ガイドブック」(2026年7月版)
最初の1本は、直近の決算説明資料から作る
直近の決算で開示した決算説明資料を使えば、新しく企画しなくても1本目を作れます。 ノートに原稿を書き、「資料から作成」で動画にして、資料と照合します。 社内で確認する順番と公開する時刻を決めておくと、次の決算では資料を差し替えて、同じ流れで作れます。